
Tramontane, grêle et pluies d'automne
La tramontane souffle du Roussillon à la vallée de l'Aude et à l'ouest de l'Hérault. Selon Météo-France, ses rafales peuvent dépasser 100 km/h dans les basses plaines de l'Aude. Lors de la tempête Nils, le 12 février 2026, 158 km/h ont été relevés à Leucate.
À l'automne arrivent les épisodes méditerranéens. Il peut tomber plus de 200 mm de pluie en une journée, avec des orages parfois accompagnés de grêle. Une tuile canal soulevée ou un solin décollé suffit alors pour que l'eau entre.
Le premier réflexe est de monter voir. C'est là que les accidents arrivent.
Pourquoi rester au sol
Après une tempête, le toit est mouillé, encombré de débris, avec des éléments descellés qui peuvent céder sous le pied. Sur des tuiles canal, marcher casse facilement des tuiles saines. Sur des plaques ondulées ou translucides, on risque de passer au travers.
La casse ajoutée brouille aussi le constat de l'expert. Observez plutôt depuis le jardin, une fenêtre ou les combles avec une lampe. Pour la vue d'en haut, faites appel à un couvreur équipé ou à un drone.

Que faire dans les jours qui suivent ?
Photographier avant de toucher
Tuiles au sol, plafond taché, grêlons à côté d'une pièce de monnaie : filmez et photographiez depuis le sol et à l'intérieur. Le téléphone enregistre la date.
Déclarer le sinistre
Pour la tempête, la grêle ou la neige, le contrat vous laisse au moins 5 jours ouvrés. Par téléphone, sur l'espace client ou par recommandé, gardez une trace.
Mettre hors d'eau
Faites bâcher par un couvreur et déplacez les meubles. Si l'eau coule près d'un plafonnier, coupez l'électricité. Conservez les factures.
Garder les débris
Tuiles cassées, morceaux de gouttière : l'expert peut vouloir les examiner. Ne jetez rien avant son passage ou son accord.
Documenter la toiture
Un relevé complet de la couverture, pan par pan, sert à chiffrer les réparations et à répondre aux questions de l'expert.
Limiter l'aggravation des dommages fait partie de vos obligations. France Assureurs cite le bâchage de la toiture parmi les mesures à prendre. Ces frais d'urgence sont en général pris en compte par l'assureur, d'où l'intérêt de garder les factures. La réfection complète, elle, attend son accord.
Quelle garantie va jouer ?
Le vent, la grêle et le poids de la neige relèvent de la garantie tempête, grêle et neige, obligatoire dans les contrats habitation qui couvrent l'incendie. Les inondations et coulées de boue relèvent du régime des catastrophes naturelles, qui suppose un arrêté publié au Journal officiel.
| Situation | Garantie | Délai pour déclarer | Franchise |
|---|---|---|---|
| Tuiles envolées ou cassées par la grêle, arbre tombé sur le toit | Tempête, grêle et neige, sans arrêté à attendre | Celui du contrat, jamais moins de 5 jours ouvrés | Fixée par le contrat |
| Pluie entrée parce que le vent ou la grêle a abîmé la toiture | Tempête, grêle et neige (dommages de mouillure) | Même délai | Fixée par le contrat |
| Infiltration sous des tuiles restées en place | En général non couverte par cette garantie | Selon le contrat | Fixée par le contrat |
| Inondation ou ruissellement lors d'un épisode méditerranéen | Catastrophe naturelle, si un arrêté est publié | Au plus tard 30 jours après la publication de l'arrêté | 380 € pour une habitation |
Pour la tempête, beaucoup de contrats exigent une preuve de l'intensité du vent. Le seuil, souvent 100 km/h, figure dans les conditions générales. La preuve peut venir d'un relevé de la station météo la plus proche ou de dégâts sur d'autres bâtiments du secteur. Météo-France délivre pour cela un certificat d'intempérie payant.
Des photos qui servent vraiment le dossier
Une photo floue prise depuis le trottoir ne dit pas grand-chose. L'expert doit comprendre où se trouve le dégât, son étendue et s'il est récent. Une cassure nette et propre n'a pas le même âge qu'une fissure envahie de lichen.
Un bon dossier part d'une vue d'ensemble de la toiture. Viennent ensuite les vues rapprochées de chaque dommage, repérées sur le plan, avec la date, l'adresse et une courte description. Vous avez d'anciennes photos du toit (vente, travaux, vue aérienne) ? Joignez-les, elles montrent l'état d'avant.
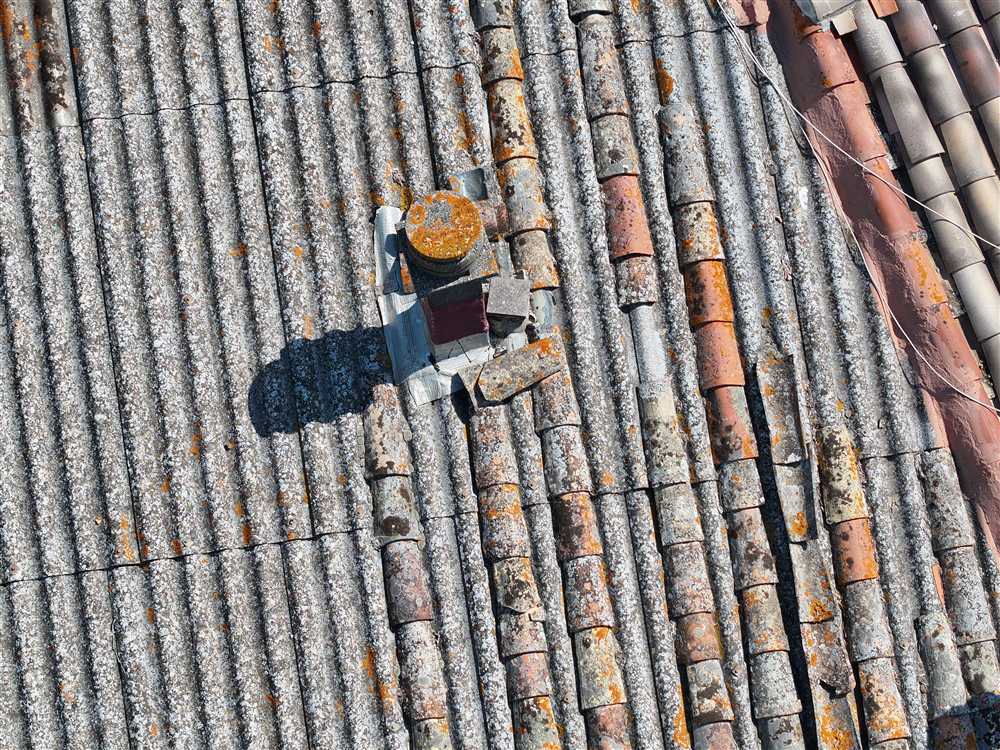
Le constat par drone dans un dossier de sinistre
Le drone photographie toute la couverture sans que personne ne pose le pied dessus. Rien n'est cassé pendant le contrôle. Faîtage, noues, souches de cheminée ou toits d'entrepôts sont vus de près. Avec le téléobjectif équivalent 168 mm de notre DJI Matrice 4T, l'état d'une tuile se juge à distance.
Chaque image est datée et géolocalisée. Le rapport d'inspection présente une vue générale puis chaque dommage, annoté et situé. Vous le transmettez à l'assureur, à l'expert qu'il mandate et au couvreur qui chiffre les travaux. Sur une copropriété, un entrepôt ou un hangar agricole, il donne en une fois une vue de toute la toiture.
Aucun rapport ne garantit l'indemnisation. L'assureur décide, selon le contrat et l'avis de son expert. Notre constat décrit les dégâts de façon précise et vérifiable, ce qui limite les allers-retours sur ce qui a été vu ou non.
Déclarez d'abord, faites constater ensuite. Prévenez votre assureur sans attendre notre passage : le rapport viendra compléter le dossier.
L'expert, la franchise et la contre-expertise
Selon l'ampleur des dégâts, l'assureur envoie un expert ou règle le dossier sur pièces. Si l'expert se déplace, soyez présent avec vos photos, les factures de bâchage, le devis du couvreur et le rapport de constat. S'il ne monte pas sur le toit, vos images seront souvent sa seule vue de la couverture.
La franchise reste à votre charge. En tempête, grêle et neige, votre contrat en fixe le montant. En catastrophe naturelle, c'est la franchise légale indiquée dans le tableau.
Vous contestez l'évaluation ? Une contre-expertise est possible, et certains contrats prennent en charge une partie des honoraires de votre expert. Relisez les conditions générales. Le coût d'un constat de toiture par drone figure sur notre page tarifs.
Vos questions après un sinistre toiture
Combien de temps ai-je pour déclarer des tuiles envolées à mon assurance ?
Le délai est fixé par votre contrat. Le Code des assurances (article L113-2) interdit qu'il soit inférieur à 5 jours ouvrés, comptés à partir du moment où vous avez connaissance des dégâts. En catastrophe naturelle, vous avez au plus tard 30 jours après la publication de l'arrêté au Journal officiel.
Puis-je faire réparer ma toiture avant le passage de l'expert ?
Oui pour les mesures d'urgence, comme un bâchage ou le remplacement provisoire de quelques tuiles. Photographiez avant, gardez les débris et les factures. Pour la réfection définitive, attendez l'accord de l'assureur.
La grêle est-elle une catastrophe naturelle ?
Non. Les dégâts de grêle relèvent de la garantie tempête, grêle et neige du contrat habitation. Aucun arrêté n'est à attendre : déclarez dans le délai prévu par votre contrat.
Un rapport de drone est-il accepté par l'assureur ?
C'est une pièce du dossier parmi d'autres, avec des photos datées, géolocalisées et annotées. L'assureur et son expert décident seuls de la prise en charge. Le rapport leur montre précisément l'état de la toiture, surtout quand personne ne peut monter dessus.
Le drone peut-il voler juste après la tempête ?
Nous volons dès que le vent est retombé et que la pluie a cessé, pour des images nettes. En agglomération, nous déposons la déclaration préfectorale, à anticiper de 10 jours ouvrables. En attendant, faites bâcher et photographiez ce que vous pouvez depuis le sol.
Où nous intervenons après un coup de vent
Altiscan Drone est basé à Caux et intervient dans l'Hérault et l'Aude, notamment à Béziers, Narbonne et Carcassonne. Pour un contrôle de toiture hors sinistre, lisez notre guide sur l'inspection de toiture par drone ou la page toiture et façade.
Article mis à jour le 24 septembre 2026. Sources : Code des assurances (art. L113-2, L122-7, L125-1 et suivants, annexe I à l'art. A125-1), service-public.gouv.fr, France Assureurs, Météo-France.